E-Rechnung mit Zoho Books: welche Formate Sie empfangen und senden müssen
Für die E-Rechnung mit Zoho Books: XRechnung, ZUGFeRD sind die gängigsten Formate. Rechtlich maßgeblich ist, dass die Rechnung der Norm EN 16931 entspricht. Seit dem 1. Januar 2025 müssen Sie E-Rechnungen empfangen können.
Versenden müssen Sie sie ab 2027 oder 2028, je nach Umsatz. In Zoho Books bereiten Sie dafür Stammdaten vor, prüfen jede Ausgangsrechnung und archivieren Eingänge im Originalformat.
Eine E-Rechnung ist ein strukturiertes Datenformat, das Computersysteme automatisch verarbeiten können. Eine einfache PDF-Datei ist also keine E-Rechnung. Laut TA Triumph-Adler zur E-Rechnungspflicht gilt eine per E-Mail versandte PDF-Rechnung seit 2025 nicht mehr als elektronische Rechnung, sondern als sonstige Rechnung. In den Übergangsjahren bis Ende 2027 bleibt sie mit Zustimmung des Empfängers teilweise noch zulässig.
Elektronische Rechnungen sind normierte XML-Dateien mit den Rechnungsdaten. Die europäische Norm dafür ist die EN 16931. Sie legt Struktur und Inhalt fest, damit der Datenaustausch innerhalb der EU einheitlich funktioniert.
Dieser Leitfaden trennt drei Dinge sauber voneinander:
- was Sie in Zoho Books selbst prüfen und einstellen,
- was Sie über Stammdaten und Abläufe konfigurieren,
- wofür Sie eine Integration oder ein externes Werkzeug brauchen.
Am Ende kennen Sie Ihre Pflichten und haben eine Prüfroutine für Ihre Organisation.
XRechnung, ZUGFeRD und EDI: die zulässigen Formate im Vergleich
In Deutschland sind die XRechnung und das hybride ZUGFeRD-Format die gängigsten Standards für die E-Rechnung. Zulässig ist jedes Format, das der EN 16931 entspricht.
Daneben nennt die Kanzlei Vellante EDI als zulässiges Format. EDI (Electronic Data Interchange) ist ein etablierter Standard für den elektronischen Austausch von Geschäftsdokumenten zwischen Unternehmen. EDI bleibt zulässig, wenn Sie das Format mit dem Empfänger vereinbaren und sich die Rechnungsangaben vollständig in ein Format nach EN 16931 übertragen lassen. Andernfalls gilt nur die Übergangsregel bis Ende 2027.
XRechnung ist ein in Deutschland entwickeltes, XML-basiertes Rechnungsformat, das der EN 16931 entspricht. Die Koordinierungsstelle für IT-Standards (KoSIT) hat es im Auftrag des IT-Planungsrats entwickelt. Eine XRechnung besteht aus reinen XML-Daten, ohne PDF.
ZUGFeRD steht für „Zentraler User Guide des Forums elektronische Rechnung Deutschland“. Das Format kombiniert strukturierte XML-Daten mit einer PDF/A-3-Datei. Es ist damit maschinenlesbar und zugleich für Menschen verständlich. ZUGFeRD entspricht ab Version 2.0.1 der EN 16931, mit Ausnahme der Profile MINIMUM und BASIC-WL.
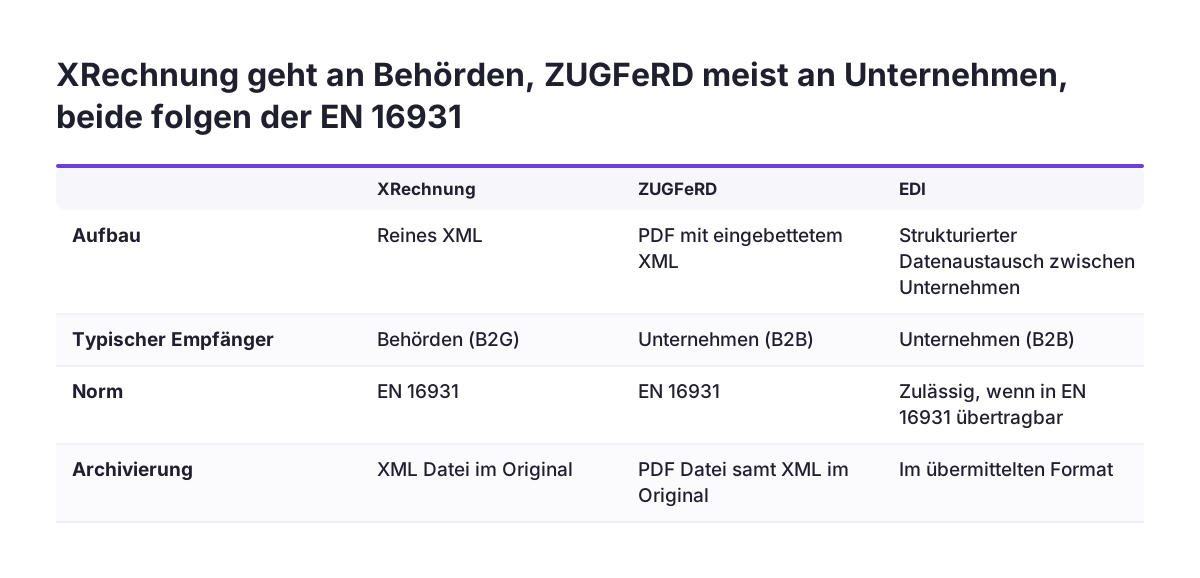
Die folgende Tabelle zeigt, worin sich die drei Formate unterscheiden:
| Format | Aufbau | Typischer Einsatz | Ohne Software lesbar |
|---|---|---|---|
| XRechnung | reine XML-Daten | Rechnungen an Behörden (B2G) | nein, Viewer nötig |
| ZUGFeRD | XML in PDF/A-3 | derzeit vorherrschend im B2B-Bereich | ja, als PDF |
| EDI (z. B. EDIFACT, ANSI X12) | strukturierter Datenaustausch | verbreitet in Logistik und Handel | nein |
Für die meisten Kunden von Zoho Books ist die Wahl damit einfach. Rechnungen an öffentliche Auftraggeber gehen als XRechnung. Rechnungen an Unternehmen gehen in der Regel als ZUGFeRD.
Fristen der E-Rechnungspflicht für Empfang und Versand
Die E-Rechnungspflicht für den Empfang gilt seit dem 1. Januar 2025 für alle inländischen Unternehmen. So legt es das Wachstumschancengesetz fest. Sie dürfen eine E-Rechnung nicht verweigern. Das betrifft Unternehmen aller Größen und Branchen, auch ohne Geschäfte mit öffentlichen Auftraggebern.
Für den Versand gelten Übergangsregelungen bis zum 31.12.2027. Die Stufen sehen so aus:
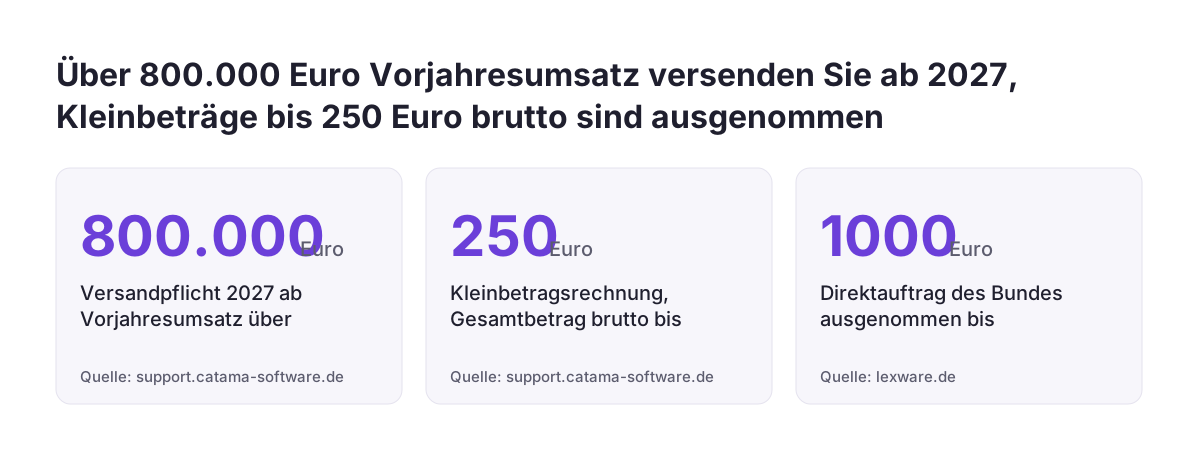
- Ab 1. Januar 2027 versenden Unternehmen mit einem Vorjahresumsatz über 800.000 Euro E-Rechnungen an andere Unternehmen.
- Ab Januar 2028 gilt die Versandpflicht für alle Unternehmen, auch mit Umsatz bis 800.000 Euro.
Einige Fälle brauchen laut der CATAMA-Wissensdatenbank zu XRechnung und ZUGFeRD keine E-Rechnung:
- Kleinbetragsrechnungen bis 250 Euro,
- Fahrausweise,
- Umsätze, die nach § 4 Nr. 8 bis 29 UStG steuerfrei sind, etwa Heilbehandlungen oder die Vermietung von Immobilien, sofern der Vermieter nicht nach § 9 UStG zur Steuerpflicht optiert hat.
Rechnungen an Privatkunden (B2C) fallen nicht unter die E-Rechnungspflicht. Kleinunternehmer nach § 19 UStG müssen E-Rechnungen seit 2025 ebenfalls empfangen können. Von der Pflicht zur Ausstellung sind sie nach § 34a UStDV ausgenommen. Klären Sie Grenzfälle mit Ihrem Steuerberater.
Für Lieferanten des Bundes gilt schon länger eine eigene Regel. Seit dem 27. November 2020 stellen Lieferanten des Bundes ihre Rechnungen elektronisch aus, in der Regel als XRechnung oder in einem anderen Format nach EN 16931. Ausgenommen sind unter anderem Direktaufträge bis 1.000 Euro.
Zoho Books und E-Rechnung: was Sie selbst prüfen, konfigurieren oder integrieren
Ob Zoho Books in Ihrer Organisation XRechnung und ZUGFeRD direkt ausgibt, prüfen Sie selbst in Ihrer Edition. Die Quellen dieses Beitrags dokumentieren für Zoho Books im Oktober 2026 E-Rechnungsfunktionen für Frankreich. Ende September 2026 meldete Zoho zudem eine überarbeitete Books-Integration in Zoho CRM. Eine Dokumentation der deutschen Formate enthalten die Quellen nicht.
Planen Sie deshalb keine Abläufe auf Annahmen. Legen Sie eine Testrechnung an und sehen Sie nach, welche Ausgabeformate Ihnen angeboten werden. Erst danach entscheiden Sie, ob Sie eine Zusatzlösung brauchen.
Die Tabelle ordnet jede Aufgabe einer Ebene zu:
| Aufgabe | Ebene | Was Sie prüfen |
|---|---|---|
| Ausgangsrechnung im Zielformat erzeugen | Zoho Books, in Ihrer Edition prüfen | Bietet der Export XRechnung oder ZUGFeRD an? |
| Kundenstammdaten vollständig halten | Konfiguration | Anschrift, USt-IdNr., Telefon, E-Mail |
| Leitweg-ID für Behörden mitgeben | Konfiguration | Steht sie im Feld BT-10 der Datei? |
| Eingangsrechnungen sammeln | Integration, z. B. GetMyInvoices | Kommen Datum, Betrag und Positionen an? |
| Datei vor Versand prüfen | externes Werkzeug, z. B. Quba Viewer | Sind die Pflichtangaben lesbar? |
| Archivieren nach GoBD | Ablauf und Ablageort | Liegt das übermittelte Originalformat vor? |
Fehlt der direkte Export, ist das kein Grund zur Panik. Viele Pflichten liegen ohnehin in Stammdaten, Prüfung und Archiv. Diese Teile richten Sie unabhängig vom Exportweg ein.
Kundenstammdaten in Zoho Books für E-Rechnungen vorbereiten
Vollständige Stammdaten sind die Voraussetzung für jede gültige E-Rechnung aus Zoho Books. Pflicht nach § 14 Abs. 4 UStG sind unter anderem Ihre Steuernummer oder USt-IdNr. sowie Name und Anschrift von Ihnen und Ihrem Kunden. Für die XRechnung kommen Ihre Kontaktdaten hinzu.
Eine E-Rechnung prüft Pflichtangaben maschinell. Eine fehlende Angabe fällt also nicht erst beim Kunden auf, sondern bricht die Verarbeitung ab.
CATAMA empfiehlt, beim Kunden diese Angaben zu hinterlegen:
- die vollständige Anschrift,
- die USt-IdNr.,
- eine gültige Telefonnummer,
- eine gültige E-Mail-Adresse.
Für öffentliche Auftraggeber kommt die Leitweg-ID dazu. Die Leitweg-ID ist eine Nummer, die Behörden des Bundes, der Länder und Kommunen eindeutig identifiziert. Sie sorgt dafür, dass die Rechnung automatisch beim richtigen Empfänger landet. In der XRechnung gehört sie in das Pflichtfeld „Buyer Reference“ (BT-10).
Legen Sie fest, wo die Leitweg-ID je Behördenkunde in Ihrer Organisation gespeichert wird. Ziehen Sie die Kundenliste einmal vollständig durch und markieren Sie Lücken. So sehen Sie den Aufwand, bevor die erste Pflichtrechnung fällig ist.
Achten Sie bei Kunden mit vielen Standorten auf Adressgrenzen. Ein Nutzer der Standard-Edition berichtet in der Zoho-Community von einer Grenze von 30 Adressen je Kunde. Prüfen Sie bei Filialkunden, ob Ihre Edition reicht.
Beispiel: eine XRechnung an eine Bundesbehörde aus Zoho Books
Eine XRechnung an eine Bundesbehörde durchläuft in Zoho Books fünf Schritte, vom Kundensatz bis zum Archiv. Angenommen, Ihr Unternehmen liefert eine Dienstleistung über 1.000 € netto an eine Behörde des Bundes. Dann ist eine elektronische Rechnung Pflicht, in der Regel als XRechnung.
- Kunde anlegen: Erfassen Sie Anschrift, USt-IdNr., Telefon und E-Mail. Fragen Sie beim Auftraggeber die Leitweg-ID ab und speichern Sie sie am Kunden. Ergänzen Sie Ihre Bankverbindung und Ihre E-Mail-Adresse als Rechnungssteller, denn beide sind bei Rechnungen an den Bund Pflicht.
- Rechnung erstellen: Erfassen Sie Positionen, Steuersätze und Zahlungsbedingungen wie bei jeder Rechnung in Zoho Books.
- Format erzeugen: Exportieren Sie die Rechnung als XRechnung, sofern Ihre Edition das anbietet. Andernfalls erzeugen Sie die Datei mit einem Zusatzwerkzeug.
- Datei prüfen: Öffnen Sie die XML-Datei in einem Viewer. Kontrollieren Sie, dass die Leitweg-ID im Feld BT-10 steht.
- Übermitteln und ablegen: Übermitteln Sie die Rechnung über das Rechnungseingangsportal des Bundes, das der Auftraggeber benennt, und archivieren Sie genau diese Datei.
Ein reines PDF oder eine Word-Datei mit eingebettetem XML-Code ist dagegen nicht XRechnungs-konform.
Bei Bauleistungen kennzeichnen Sie die Rechnungsart über einen TypeCode. Laut Lexware zur XRechnung steht 875 für die Abschlagsrechnung, 876 für die Teilschlussrechnung und 877 für die Schlussrechnung.
Eingehende E-Rechnungen annehmen, lesen und nach Zoho Books übertragen
Eingehende E-Rechnungen müssen Sie seit 2025 annehmen, aber nicht zwingend elektronisch weiterverarbeiten. Zur elektronischen Rechnungsverarbeitung besteht laut TA Triumph-Adler zunächst keine Pflicht. Lesen müssen Sie die Rechnung trotzdem, um sie zu prüfen und zu buchen.
Eine ZUGFeRD-Rechnung öffnen Sie wie jedes PDF. Eine XRechnung besteht aus reinem XML und braucht einen Viewer. Host Europe nennt dafür den Quba Viewer. Er ist eine kostenlose Open-Source-Software für Windows, Linux und Mac.
Für die Übertragung nach Zoho Books bieten sich Integrationen an. GetMyInvoices lädt etwa Rechnungen von Lieferanten wie EDO Elektrogrosshandel automatisch herunter, sobald der Account verbunden ist. Dabei werden Datum, Betrag, Zahlungsdetails und einzelne Positionen an Zoho Books übermittelt. Der Dienst nennt einen automatischen Import aus mehr als 10.000 Online-Portalen und E-Mail-Postfächern.
Für Papierbelege und Quittungen bleibt die Belegerfassung relevant. Wie Sie diese sauber aufsetzen, beschreibt unser Beitrag zur Belegerfassung in Zoho Books mit Autoscan. Trennen Sie beide Wege klar: Strukturierte E-Rechnungen kommen als Datei, Belege als Scan.
E-Rechnungen vor dem Versand prüfen: Regeln, Werkzeuge und Testlauf
Jede Ausgangsrechnung im E-Rechnungsformat sollte vor dem ersten echten Versand technisch geprüft werden. Die Standards XRechnung und ZUGFeRD geben laut Host Europe rund 200 Regeln vor, die erfüllt sein müssen. Eine Rechnung, die in Zoho Books korrekt aussieht, kann an einer dieser Regeln scheitern.
Bei Svennis erzeugen wir vor dem Echtbetrieb je Format eine Testrechnung an einen vollständig gepflegten Testkunden und öffnen die Datei in einem unabhängigen Viewer. Am häufigsten scheitert der Test an Stammdaten, etwa an einer fehlenden USt-IdNr. oder Leitweg-ID, nicht an der Rechnung selbst.
Diese Prüfpunkte gehören in jeden Testlauf:
- Die Datei öffnet sich im Viewer ohne Fehlermeldung.
- Anschrift und USt-IdNr. des Kunden sind vollständig.
- Bei Behördenkunden steht die Leitweg-ID in BT-10.
- Summen und Steuerbeträge stimmen mit Zoho Books überein.
- Bei ZUGFeRD stimmen PDF-Ansicht und XML-Daten überein.
Als Werkzeuge nennt Host Europe den Quba Viewer zum Ansehen. PDF24 bietet eine kostenlose Funktion zum Erstellen von E-Rechnungen in XRechnung oder ZUGFeRD. Sie eignet sich als Notlösung für Einzelfälle, ersetzt aber keinen geregelten Ablauf.
Wiederholen Sie den Test nach jeder Änderung an Vorlagen oder Steuereinstellungen. So fällt ein Fehler bei Ihnen auf und nicht beim Kunden.
Archivierung von E-Rechnungen nach GoBD und Übergabe an den Steuerberater
E-Rechnungen archivieren Sie im übermittelten Format, nicht als Ausdruck. GoBD steht für die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form. Danach müssen E-Rechnungen unveränderbar, vollständig, nachvollziehbar und jederzeit maschinell auswertbar archiviert werden.
Für XRechnungen stellt Lexware klar, dass ein Ausdruck allein nicht genügt. Bewahren Sie also die XML-Datei auf, die Sie gesendet oder empfangen haben. Bei ZUGFeRD archivieren Sie die PDF/A-3-Datei mit eingebettetem XML.
Rechnungen bewahren Sie nach § 14b UStG und § 147 AO grundsätzlich acht Jahre auf. Die Frist verlängert sich, solange die Festsetzungsfrist für die betroffenen Steuern noch läuft. Dokumentieren Sie die Frist, die Sie für Ihr Unternehmen anwenden.
Klären Sie außerdem, wo die Originaldateien liegen. Halten Sie fest, wie sie mit dem Buchungssatz in Zoho Books verknüpft sind. Ein Prüfer muss von der Buchung zur Originaldatei kommen.
Die Übergabe an die Kanzlei gehört in denselben Ablauf. Wie Buchungsdaten und Belege aus Zoho zum Steuerberater gelangen, zeigt unsere Seite zu DATEV und Zoho für die Übergabe an den Steuerberater.
Was die E-Rechnungspflicht für Unternehmen in Deutschland bedeutet
Für Unternehmen in Deutschland ist die E-Rechnung keine Option mehr, sondern Teil des Wachstumschancengesetzes. Die Pflicht soll laut Kanzlei Vellante unter anderem den Umsatzsteuerbetrug eindämmen. Ab 2028 gilt die Versandpflicht für alle Unternehmen im inländischen B2B-Geschäft, mit Ausnahme von Kleinunternehmern nach § 19 UStG.
Daraus ergeben sich drei Fragen für Ihre Planung:
- Liegt Ihr Vorjahresumsatz über 800.000 Euro? Dann gilt die Versandpflicht ab 1. Januar 2027.
- Haben Sie öffentliche Auftraggeber des Bundes? Dann brauchen Sie schon heute E-Rechnungen, in der Regel als XRechnung oder in einem anderen Format nach EN 16931. Bei Ländern und Kommunen richtet sich die Pflicht nach dem jeweiligen Landesrecht.
- Wo liegen Ihre Rechnungsdaten? Eine Lösung für Ausgang und Eingang ist leichter zu prüfen als mehrere.
Viele Unternehmen nutzen neben Zoho noch ein separates Rechnungsprogramm. Host Europe beziffert die Einstiegspakete etablierter Anbieter auf 7 bis 20 Euro monatlich. Ein zweites System verdoppelt aber Stammdaten und Prüfaufwand. Ob Sie ein bestehendes Programm anbinden oder die Daten übernehmen, beschreiben unsere Seiten zu Lexoffice und Zoho und zu sevDesk und Zoho.
Unterschätzen Sie die Vorlaufzeit nicht. Stammdatenpflege, Testläufe und die Abstimmung mit dem Steuerberater brauchen Zeit, bevor die Pflicht greift.
Nächste Schritte für die E-Rechnung in Ihrer Zoho-Books-Organisation
Der erste Schritt zur E-Rechnung in Zoho Books ist eine ehrliche Bestandsaufnahme Ihrer Kunden und Lieferanten. Arbeiten Sie die folgenden Punkte in dieser Reihenfolge ab:
- Bestimmen Sie Ihre Versandfrist anhand des Vorjahresumsatzes: 2027 oder 2028.
- Teilen Sie Ihre Kunden in Behörden (XRechnung) und Unternehmen (in der Regel ZUGFeRD) ein.
- Prüfen Sie in Ihrer Zoho-Books-Edition, welche Ausgabeformate eine Testrechnung anbietet.
- Ergänzen Sie fehlende Stammdaten: Anschrift, USt-IdNr., Telefon, E-Mail und Leitweg-ID.
- Prüfen Sie je Format eine Testrechnung in einem Viewer.
- Richten Sie den Eingangsweg ein, etwa über eine Integration, und testen Sie einen echten Lieferantenbeleg.
- Legen Sie Archivort und Aufbewahrungsfrist mit Ihrem Steuerberater fest.
Halten Sie die Ergebnisse in einer kurzen Dokumentation fest. Sie zeigt später, welche Formate Sie nutzen und wie Sie prüfen. Das hilft bei jeder Betriebsprüfung und bei jedem Personalwechsel in der Buchhaltung.
Wenn Sie Zoho Books neu einführen oder eine bestehende Organisation umstellen, finden Sie Umfang und Ablauf auf unserer Seite zur Einführung von Zoho Books mit DATEV und GoBD.
Quellen
- TA Triumph-Adler: Keine Angst vor der E-Rechnung
- Host Europe: Wie finde ich das richtige E-Rechnungs-Tool?
- CATAMA: E-Rechnungen erzeugen, XRechnung und ZUGFeRD
- GetMyInvoices: EDO Elektrogrosshandel zu Zoho Books
- Dynatos: E-Rechnungspflicht in Deutschland, XRechnung und ZUGFeRD
- Lexware: XRechnung, alles Wichtige im Überblick
- Kanzlei Vellante: E-Rechnungsformate und ihre Anwendung
- Zoho Community: Zoho Books Integration with Zoho Invoice