Reverse-Charge nach § 13b UStG in Zoho Books: die Kurzantwort
Reverse-Charge nach § 13b UStG in Zoho Books richten Sie in vier Schritten ein. Sie hinterlegen die USt-Registrierung mit Datum. Sie ordnen das Umsatzkonto 4337 (SKR 04) oder 8337 (SKR 03) zu. Sie weisen den betroffenen Artikeln oder Kontakten eine passende Mehrwertsteuerregel zu. Zuletzt nehmen Sie den Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers in die Rechnung auf.
Danach prüfen Sie jede Testbuchung im USt-Zusammenfassungsbericht, bevor echte Rechnungen das System verlassen. Dieser Leitfaden geht die Schritte der Reihe nach durch. Er zeigt an einem durchgerechneten Beispiel, wie Ausgangs- und Eingangsrechnung aussehen, und listet die Konfigurationsfehler, die in der Praxis am häufigsten vorkommen.
Zwei Einschränkungen sollten Sie von Anfang an kennen. Neue Mehrwertsteuerregeln lassen sich in Zoho Books laut Hilfe nur Artikeln und nur Verkaufstransaktionen zuordnen. Die Einkaufsseite verlangt deshalb mehr Handarbeit und eine sorgfältige Kontrolle. Außerdem ersetzt die Software keine steuerliche Beurteilung: Ob ein Umsatz unter § 13b UStG fällt, klären Sie mit Ihrem Steuerberater, bevor Sie eine Regel dauerhaft hinterlegen.
Was das Reverse-Charge-Verfahren nach § 13b UStG regelt
Das Reverse-Charge-Verfahren ist die Umkehr der Steuerschuldnerschaft nach § 13b UStG: Nicht das leistende Unternehmen schuldet die Umsatzsteuer, sondern der Empfänger der Leistung. Normalerweise ist der Unternehmer Steuerschuldner, der den Umsatz ausführt. In den gesetzlich bestimmten Fällen verlagert sich diese Pflicht auf den Leistungsempfänger, wie die Finanzämter Baden-Württemberg zum Reverse-Charge-Verfahren erläutern.
Praktisch bedeutet das: Das leistende Unternehmen stellt netto in Rechnung. Der Empfänger berechnet die Umsatzsteuer selbst, meldet sie an und zahlt sie. Ist er zum Vorsteuerabzug berechtigt, zieht er denselben Betrag wieder ab. Der Vorsteuerabzug erlaubt Unternehmen in Deutschland, die auf Einkäufe gezahlte USt von der auf Verkäufe erhobenen USt abzuziehen.
Zwei Voraussetzungen gelten in der Regel:
- Der Leistungsempfänger ist Unternehmer. In einigen Fällen, etwa bei Leistungen ausländischer Unternehmer, genügt auch eine juristische Person.
- Die betreffende Leistung muss in Deutschland umsatzsteuerpflichtig sein.
Zoho Books nennt den Inlandsfall „inländischer Reverse Charge (DRC)“. Die Zoho-Hilfe beschreibt ihn als gesetzliche Maßnahme, die Betrüger daran hindern soll, ihre USt-Verbindlichkeiten gegenüber dem Staat zu umgehen. Diesen Begriff finden Sie in den Steuereinstellungen und Kontenbezeichnungen wieder.
Welche Fälle unter § 13b UStG fallen
Unter § 13b UStG fallen die Tatbestände aus Absatz 1 und Absatz 2 des Paragrafen. Für die Einrichtung in Zoho Books ist wichtig, welche davon Ihr Unternehmen tatsächlich betreffen. Nur für diese Fälle legen Sie Regeln, Konten und Rechnungshinweise an.
Die Finanzämter Baden-Württemberg nennen unter anderem diese Fälle:
- Im Inland steuerpflichtige Werklieferungen oder sonstige Leistungen eines im Ausland ansässigen Unternehmers.
- Bauleistungen, wenn der Leistungsempfänger selbst nachhaltig Bauleistungen erbringt.
- Die Reinigung von Gebäuden und Gebäudeteilen, wenn der Empfänger selbst nachhaltig Gebäudereinigungsleistungen erbringt.
- Lieferungen von Edelmetallen wie Gold, Silber und Platin sowie von bestimmten Altmetallen.
- Lieferungen von Mobilfunkgeräten, Tablet-Computern, Spielekonsolen und integrierten Schaltkreisen, wenn die Entgelte im Rahmen eines wirtschaftlichen Vorgangs mindestens 5.000 Euro betragen.
Bauleistungen sind Werklieferungen und sonstige Leistungen, die der Herstellung, Instandsetzung, Änderung oder Beseitigung von Bauwerken dienen. Im Gesetz stehen sie in § 13b Abs. 2 Nr. 4 UStG, die Gebäudereinigung in Nr. 8.
Verwechseln Sie den Bau-Fall nicht mit der Bauabzugsteuer. Bei der Bauabzugsteuer behält der unternehmerische Leistungsempfänger 15 % der Gegenleistung einschließlich Umsatzsteuer ein und führt sie an das Finanzamt des Leistenden ab, sofern keine Freistellungsbescheinigung vorliegt. Zoho Books führt dafür eigene CWT-Berichte. Die Bauabzugsteuer ist ein anderes Verfahren als die Umkehr der Steuerschuld und braucht eine eigene Einrichtung.
Grundeinstellungen in Zoho Books: USt-Registrierung, Steuersätze und Umsatzkonten
Die Grundeinstellungen der deutschen Organisation müssen stimmen, bevor eine Reverse-Charge-Regel greift. Ob und in welchem Umfang Ihr Unternehmen in Deutschland für die USt registriert sein muss, hängt von Ihren Umsätzen ab. Klären Sie das mit Ihrem Steuerberater, bevor Sie die Steuereinstellungen festlegen. Die Einstellungen dazu beschreibt die Zoho-Hilfeseite zu den Steuereinstellungen.
Schritt 1: USt-Registrierung mit Datum
Tragen Sie die 9-stellige USt-Identifikationsnummer und das Registrierungsdatum ein. Wählen Sie das Datum sorgfältig. Auf Transaktionen, die vor diesem Datum in Zoho Books erstellt wurden, können Sie keine USt anwenden.
Schritt 2: Standardsätze prüfen
Zoho Books bringt die Standard-Mehrwertsteuersätze mit: den Standardsatz von 19 %, den ermäßigten Satz von 7 % und den Nullsteuersatz. Diese Sätze können Sie nicht bearbeiten oder löschen. Legen Sie deshalb keine Kopien mit leicht abweichenden Namen an, die später im Bericht für Verwirrung sorgen.
Schritt 3: Umsatzkonto für § 13b zuordnen
Die Umsatzkontenabbildung ist die automatische Zuordnung von Umsatzkonten zu Artikelkategorien in Transaktionen. Für inländische Reverse-Charge-Umsätze sieht Zoho Books das Konto 4337 (SKR 04) beziehungsweise 8337 (SKR 03) vor, „Umsatz aus Dienstleistungen nach § 13b UStG“. Neue Benutzer ohne eigene Zuordnung erhalten die Standardkonten automatisch. Prüfen Sie trotzdem, ob die Zuordnung zu Ihrem Kontenrahmen und zur Übergabe an DATEV und den Steuerberater passt.
Mehrwertsteuerregeln für Artikel und Kontakte zuordnen
Mehrwertsteuerregeln sind in Zoho Books eine Reihe von Mehrwertsteuersätzen, die automatisch in einer Transaktion angewendet werden. Für Reverse-Charge-Fälle sorgen sie dafür, dass eine Rechnung ohne ausgewiesene Umsatzsteuer entsteht, ohne dass jemand jede Zeile von Hand ändert.
Für die Zuordnung gelten drei Regeln aus der Zoho-Hilfe:
- Neue Mehrwertsteuerregeln lassen sich nur Artikeln und nur Verkaufstransaktionen zuordnen.
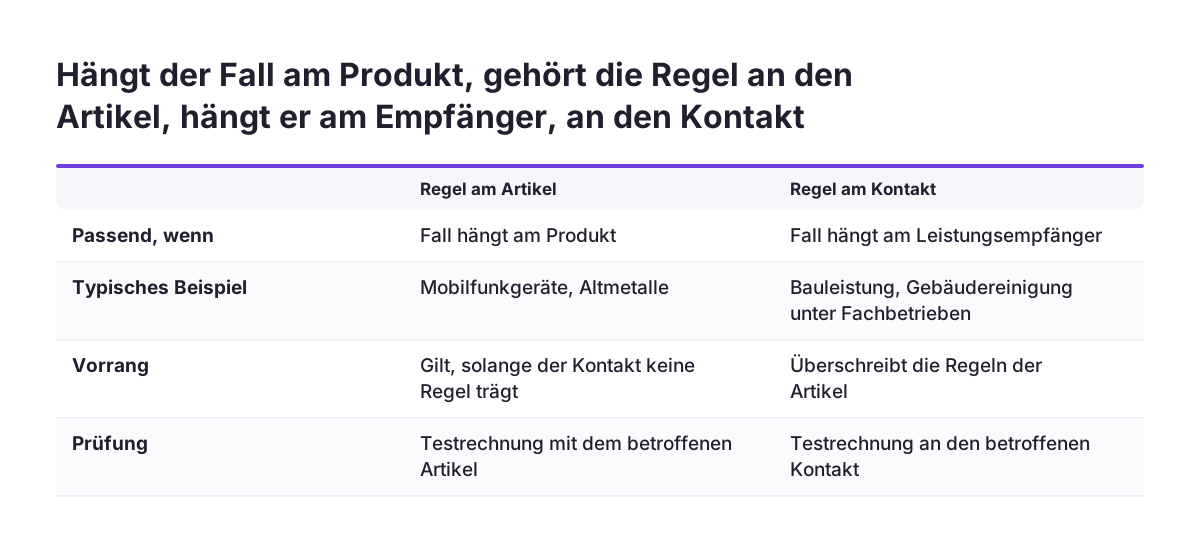
- Eine mit dem Kontakt verbundene Regel überschreibt die Regeln der Artikel.
- Systemdefinierte Umsatzsteuerregeln können Sie nicht bearbeiten oder löschen.
Daraus folgt eine Entscheidung mit Einschränkung. Hängt der Fall am Produkt, etwa bei Mobilfunkgeräten oder Altmetallen, gilt § 13b UStG nur bei Lieferungen an Unternehmer. Bei Mobilfunkgeräten, Tablets, Spielekonsolen, integrierten Schaltkreisen und Edelmetallen nach Anlage 4 gilt das Verfahren zudem erst ab 5.000 Euro Entgelt je wirtschaftlichem Vorgang. Eine Regel am Artikel allein reicht deshalb nicht, prüfen Sie Kunde und Betrag bei jeder Rechnung. Hängt der Fall am Kunden, etwa an einem Bauunternehmen, das selbst nachhaltig Bauleistungen erbringt, ordnen Sie die Regel dem Kontakt zu.
Die Kontaktregel wirkt dann auf jede Rechnung an diesen Kunden, auch auf Artikel mit eigener Regel. Das ist gewollt, solange alle Leistungen an diesen Kunden unter § 13b fallen. Verkaufen Sie demselben Kunden auch regulär besteuerte Leistungen, prüfen Sie diese Rechnungen einzeln. Wer Rechnungen per Automatik erzeugt, etwa über wiederkehrende Rechnungen in Zoho Books, sollte die erste erzeugte Rechnung jedes Profils kontrollieren.
Rechnungshinweis und Pflichtangaben auf der Reverse-Charge-Rechnung
Eine Reverse-Charge-Rechnung weist keine Umsatzsteuer aus und trägt stattdessen einen Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers. Der Steuersoftware-Anbieter SparkReceipt nennt für Rechnungen an EU-Unternehmen diese Pflichtangaben:
- den Hinweis „Steuerschuldnerschaft des Leistungsempfängers“,
- die USt-IdNr beider Parteien,
- die Ausstellung bis zum 15. Tag des Folgemonats.
Auch für inländische Fälle nach § 13b Abs. 2 UStG schreibt § 14a Abs. 5 UStG die Angabe „Steuerschuldnerschaft des Leistungsempfängers“ auf der Rechnung vor. Hinterlegen Sie diese Angabe fest in der Rechnungsvorlage oder im Hinweistext, den Sie für Reverse-Charge-Kunden verwenden. So hängt die Angabe nicht davon ab, ob jemand im Vertrieb daran denkt.
Ein falsch gesetzter Steuersatz ist teurer als ein fehlender Hinweis. SparkReceipt weist darauf hin: Wer auf einer solchen Rechnung versehentlich deutsche Umsatzsteuer ausweist, schuldet sie nach § 14c UStG zusätzlich. Die Steuer wird dann einmal vom Kunden angemeldet und einmal von Ihnen geschuldet.
Für den elektronischen Versand gilt: Kunden der deutschen Edition von Zoho Books können ihre E-Rechnungen laut Produktupdate vom Februar 2025 im Kundenportal als XRechnung und ZUGFeRD herunterladen. Was die E-Rechnungspflicht insgesamt verlangt, fasst unser Beitrag zur E-Rechnung für Unternehmen zusammen.
Durchgerechnetes Beispiel: Reverse-Charge-Rechnung über 1.000 Euro netto
Ein durchgerechnetes Beispiel zeigt, wie ein Reverse-Charge-Fall in Zoho Books auf beiden Seiten aussieht. Angenommen, ein Gebäudereinigungsunternehmen beauftragt einen Subunternehmer mit der Reinigung eines Bürogebäudes. Beide erbringen nachhaltig Gebäudereinigungsleistungen, damit fällt der Auftrag unter § 13b Abs. 2 Nr. 8 UStG. Der Auftrag hat einen Nettowert von 1.000 Euro.
Ausgangsrechnung des Subunternehmers
Der Subunternehmer hat dem Kontakt seines Auftraggebers die Reverse-Charge-Regel zugeordnet. Zoho Books erstellt die Rechnung über 1.000 Euro ohne Umsatzsteuer. Der Umsatz landet auf Konto 4337 (SKR 04) beziehungsweise 8337 (SKR 03). Die Rechnung trägt den Hinweis „Steuerschuldnerschaft des Leistungsempfängers“ sowie die Steuernummer oder USt-IdNr des Subunternehmers.
Eingangsrechnung beim Auftraggeber
Der Auftraggeber erfasst die Rechnung als Lieferantenrechnung. Er berechnet 19 Prozent auf den Nettobetrag, also 190 Euro, und meldet diese Steuer an. Ist er voll zum Vorsteuerabzug berechtigt, zieht er dieselben 190 Euro als Vorsteuer ab. Die Zahllast aus diesem Geschäft beträgt 0 Euro, die realen Kosten bleiben bei 1.000 Euro.
Anders sieht es für Kleinunternehmer aus. SparkReceipt rechnet vor, dass 1.000 Euro für sie real 1.190 Euro kosten, weil sie keine Vorsteuer abziehen dürfen. § 13b gilt ausdrücklich auch dann, wenn die eigenen Umsätze nach § 19 Abs. 1 UStG steuerfrei sind.
Wenn Sie Eingangsbelege digital erfassen, lesen Sie ergänzend unseren Leitfaden zur Belegerfassung in Zoho Books mit Autoscan. Reverse-Charge-Belege sollten Sie dort nie ungeprüft übernehmen.
Entscheidungstabelle: welcher Fall welches Konto und welche Kennzahl braucht
Die Entscheidungstabelle ordnet die häufigsten Umsatzarten den Konten in Zoho Books und den Kennzahlen der Umsatzsteuer-Voranmeldung zu. Die Konten stammen aus der Zoho-Übersicht zur Umsatzkontenzuordnung, die Kennzahlen für bezogene Leistungen aus dem Leitfaden von SparkReceipt. Nutzen Sie die Tabelle als Prüfliste beim Einrichten und beim Gespräch mit Ihrem Steuerberater.
| Fall | Behandlung in Zoho Books | Konto SKR 04 / SKR 03 | Kennzahl oder Feld |
|---|---|---|---|
| Regulärer Inlandsumsatz 19 % | Standardsatz 19 % | 4400 / 8400 | Feld 81 |
| Regulärer Inlandsumsatz 7 % | Ermäßigter Satz 7 % | 4300 / 8300 | Feld 86 |
| Inländischer Reverse Charge, Verkauf | Netto, Regel am Artikel oder Kontakt, Hinweis auf der Rechnung | 4337 / 8337 | mit Steuerberater abstimmen |
| Steuerfreie EU-Lieferung | Steuerfrei nach § 4 Nr. 1b UStG | 4125 / 8125 | mit Steuerberater abstimmen |
| Steuerfreier Export | Steuerfrei nach § 4 Nr. 1a UStG | 4120 / 8120 | mit Steuerberater abstimmen |
| Bezogene Leistung aus einem EU-Land | Steuer selbst berechnen, Vorsteuer abziehen | Steuerkonten prüfen | 46 und 47, Vorsteuer 67 |
| Bezogene Leistung nach § 13b Abs. 2 UStG, etwa aus einem Drittland oder eine inländische Bau- oder Gebäudereinigungsleistung | Steuer selbst berechnen, Vorsteuer abziehen | Steuerkonten prüfen | Felder 84 und 85, Vorsteuer 67 |
Wo die Tabelle „mit Steuerberater abstimmen“ zeigt, nennt das Quellmaterial dieses Leitfadens keine Kennzahl. Tragen Sie dort keine Zahl aus dem Gedächtnis ein.
Prüfung der Reverse-Charge-Buchungen im USt-Zusammenfassungsbericht
Der USt-Zusammenfassungsbericht ist in Zoho Books das wichtigste Werkzeug, um Reverse-Charge-Buchungen zu prüfen. Er fasst laut Zoho-Hilfe USt-Kategorien, Nettobeträge und USt-Beträge zusammen. Daraus berechnet er die USt-Verbindlichkeiten und die erstattungsfähige USt. Sie finden ihn im Abschnitt Steuern, zusammen mit dem OSS-Bericht und den beiden CWT-Berichten.
Der Bericht rechnet mit festen Feldern:
- Gesamt-USt ist die Summe der Felder 81, 86, 36, 89, 93, 98 und 85.
- Der abzugsfähige Mehrwertsteuerbetrag ist die Summe der Felder 66, 61, 62 und 67.
- Ist die Differenz positiv, zeigt sie die Zahllast; ist sie negativ, eine Erstattung.
Für die Prüfung gehen Sie so vor. Buchen Sie eine Testrechnung und eine Testeingangsrechnung, wie im Beispiel oben. Öffnen Sie den Bericht für den Zeitraum der Testbelege. Prüfen Sie, in welchem Feld der Nettobetrag der Ausgangsrechnung erscheint und ob die Rechnung keine Umsatzsteuer enthält. Prüfen Sie bei der Eingangsrechnung, ob Steuer und Vorsteuer in den erwarteten Feldern stehen und sich im Beispiel zu einer Zahllast von 0 Euro ausgleichen.
Vergleichen Sie die Felder mit den Kennzahlen, die Ihr Steuerberater für Ihre Fälle vorgibt. Weicht ein Feld ab, korrigieren Sie die Einstellung, bevor weitere Belege entstehen. Beachten Sie auch, dass die deutsche Hilfeseite laut Zoho mit KI übersetzt wurde. Bei Unklarheiten im Wortlaut lohnt ein Blick auf die Feldnummern statt auf die Bezeichnungen.
Häufige Konfigurationsfehler bei Reverse-Charge in Zoho Books
Die meisten Fehler bei Reverse-Charge in Zoho Books entstehen nicht im Gesetz, sondern in der Einrichtung. Bei Svennis legen wir deshalb vor dem ersten echten Beleg einen Testkunden und einen Testlieferanten mit Reverse-Charge-Einstellung an und gleichen beide Buchungen im USt-Zusammenfassungsbericht ab. Erst wenn die Felder stimmen, geben wir die Organisation für die Buchhaltung frei.
Diese Fehler treten am häufigsten auf:
- Standardsatz auf Eingangsrechnungen aus dem EU-Ausland. In einem Zoho-Forenbeitrag stellte ein Unternehmen den Lieferanten auf „EU - umsatzsteuerregistriert“ und wählte in der Zeile „Standard (19%)“. Zoho Books buchte auf die Konten 1406 und 3806 statt auf 1404 und 3804 für EU-Erwerb.
- Fehlermeldung beim EU-Erwerbssatz. Im selben Beitrag ließ sich der Beleg mit „Standardsatz (EU-Erwerb) 19%“ nicht speichern. Klären Sie die Behandlung solcher Einkäufe mit Steuerberater und Zoho-Support, bevor Sie Belege massenhaft erfassen.
- Zu spätes Registrierungsdatum. Vor diesem Datum lässt sich keine USt auf Transaktionen anwenden.
- Unbemerkte Kontaktregel. Eine Regel am Kontakt überschreibt die Artikelregel, auch bei regulär besteuerten Positionen.
- Verwechslung mit der Bauabzugsteuer. Der Einbehalt von 15 % ist ein eigenes Verfahren.
- Falsche Edition. Ein Zoho-One-Kunde mit der globalen Edition berichtet im Forum von regelmäßigen Compliance-Problemen. Prüfen Sie, dass Ihre deutsche Organisation die deutsche Edition nutzt.
Was § 13b UStG für Unternehmen in Deutschland praktisch bedeutet
Für Unternehmen in Deutschland bedeutet § 13b UStG vor allem feste Fristen und Meldepflichten, die Zoho Books nur vorbereitet, aber nicht selbst erledigt. Die Software liefert die Zahlen. Die Abgabe und die steuerliche Beurteilung bleiben bei Ihnen und Ihrem Steuerberater.
Diese Fristen und Pflichten gelten:
- Rechnungen für Leistungen an EU-Unternehmen stellen Sie bis zum 15. Tag des Folgemonats aus.
- Für Dienstleistungen an EU-Unternehmen geben Sie die Zusammenfassende Meldung vierteljährlich bis zum 25. Tag nach Quartalsende ab. Bei innergemeinschaftlichen Warenlieferungen über 50.000 Euro im Quartal gilt eine monatliche Frist.
- Kleinunternehmer reichen für den Monat, in dem Reverse-Charge-Steuer anfällt, eine Umsatzsteuer-Voranmeldung ein.
Für Kleinunternehmer entfällt die Zusammenfassende Meldung für eigene Leistungen. Die Umkehr der Steuerschuld beim Einkauf trifft sie trotzdem, wie das Beispiel mit 1.190 Euro realen Kosten zeigt.
Bei Leistungen an EU-Kunden außerhalb Deutschlands kommt ein zweites Thema hinzu. Bei Leistungen an Unternehmer in anderen EU-Ländern schuldet in der Regel der Kunde die Steuer in seinem Land. Die Schwelle von 10.000 EUR betrifft nur Fernverkäufe sowie Telekommunikations-, Rundfunk- und elektronische Dienstleistungen an Privatkunden in anderen EU-Ländern. Für diese Privatkundenfälle gibt es seit dem 1. Juli 2021 das OSS-Verfahren, dessen Verfolgung in Zoho Books optional ist. Halten Sie OSS-Fälle und Reverse-Charge-Fälle in getrennten Regeln, damit die Berichte sauber bleiben.
Wer mehrere Systeme verbindet, sollte die Steuerlogik an einer Stelle führen. Synchronisieren Sie etwa Angebote aus Zoho CRM nach Zoho Books, legen Sie Kontakte und Artikel mit Steuerregel in Books an. Wie die beiden Systeme zusammenarbeiten, beschreibt unser Leitfaden Zoho CRM und Zoho Books zusammen einrichten.
Nächste Schritte für Reverse-Charge in Ihrer Zoho-Books-Organisation
Die nächsten Schritte für Reverse-Charge in Zoho Books lassen sich an einem Arbeitstag mit Ihrem Steuerberater klären. Gehen Sie diese Reihenfolge durch:
- Klären Sie mit dem Steuerberater, welche Fälle aus § 13b Abs. 1 und 2 UStG Ihr Unternehmen betreffen.
- Prüfen Sie USt-IdNr und Registrierungsdatum in den Steuereinstellungen.
- Kontrollieren Sie die Umsatzkontenzuordnung, insbesondere 4337 beziehungsweise 8337.
- Ordnen Sie die Mehrwertsteuerregel dem Artikel oder dem Kontakt zu, je nachdem, woran der Fall hängt.
- Hinterlegen Sie den abgestimmten Rechnungshinweis fest in der Vorlage.
- Buchen Sie je eine Test-Ausgangsrechnung und Test-Eingangsrechnung und prüfen Sie den USt-Zusammenfassungsbericht.
- Legen Sie fest, wer Eingangsrechnungen aus dem EU-Ausland vor dem Buchen kontrolliert.
Halten Sie das Ergebnis in einer kurzen Dokumentation fest: welcher Fall, welche Regel, welches Konto, welches Feld. Diese Übersicht hilft bei der nächsten Prüfung und bei jedem neuen Mitarbeiter in der Buchhaltung.
Wenn Sie die deutsche Organisation insgesamt aufsetzen oder überprüfen lassen möchten, finden Sie auf unserer Seite zur Einführung von Zoho Books mit DATEV und GoBD den Ablauf und die Ansprechpartner.
Quellen
- Zoho Books Hilfe: Steuern
- Zoho Books Hilfe: Steuerübersicht
- Zoho Books FAQ: Umsatzkonten-Zuordnung
- Zoho Books Product Updates, February 2025
- Zoho Community: Migration from Global edition of Books to German version
- Zoho Community: Reverse Charge EG Erwerb Einkaufsrechnungen Deutschland SKR04
- SparkReceipt: Reverse Charge (§ 13b UStG), Leitfaden für Selbstständige
- Finanzämter Baden-Württemberg: Was bedeutet Reverse-Charge-Verfahren?